Трансформация качества кредитного портфеля российских коммерческих банков в условиях экзогенных и эндогенных экономических шоков за период с января 2020 по июнь 2026
Changes in the quality of russian commercial banks’ loan portfolios under exogenous and endogenous economic shocks for the period from january, 2020, to july, 2026
Авторы
Аннотация
Влияние эндогенных и экзогенных экономических шоков негативно сказывается на качестве портфеля корпоративных кредитов банковского сектора РФ. Для минимизации кредитных рисков банковский сектор совершенствует свои действия по различным направлениям деятельности (начиная от модернизации скоринговых моделей и заканчивая автоматизацией большинства операций при принятии решения и выдачи кредита). В статье анализируется влияние экономических шоков на корпоративный кредитный портфель коммерческих банков, динамика ряда его показателей, осуществляется оценка закредитованности отдельных отраслей экономики с учетом отношения размеров их задолженности к сформированной ими валовой добавленной стоимости, акцентируется внимание на выявленных проблемах.
Ключевые слова
Рекомендуемая ссылка
Рубцова Евгения Михайловна
, Дмитриева Наталья Юрьевна
, Чеснокова Луиза Александровна
Трансформация качества кредитного портфеля российских коммерческих банков в условиях экзогенных и эндогенных экономических шоков за период с января 2020 по июнь 2026// Региональная экономика и управление: электронный научный журнал. ISSN 1999-2645. — №3 (87). Номер статьи: 8711. Дата публикации: 15.09.2026. Режим доступа: https://eee-region.ru/article/8711/
Authors
Abstract
Endogenous and exogenous economic shocks have a negative impact on the quality of the corporate loan portfolio in the Russian banking sector. To minimize credit risks, the banking sector is refining its practices across various areas of operation (ranging from the modernization of credit scoring models to the automation of most operations involved in decision-making and loan origination). This article analyzes the impact of economic shocks on the corporate loan portfolio of commercial banks and the trends in a number of its indicators; in this assesses the level of indebtedness in specific sectors of the economy, taking into account the ratio of their debt to the gross value added they generate; and in article highlights the problems identified.
Keywords
Corporate loan portfolio, Russian banks, small and medium-sized enterprises, economic shocks, economic sectors.
Suggested Citation
Rubtsova Evgeniya Mikhailovna
, Dmitrieva Natalya Iuryevna
, Chesnokova Louiza Aleksandrovna
Changes in the quality of russian commercial banks’ loan portfolios under exogenous and endogenous economic shocks for the period from january, 2020, to july, 2026// Regional economy and management: electronic scientific journal. ISSN 1999-2645. — №3 (87). Art. #8711. Date issued: 15.09.2026. Available at: https://eee-region.ru/article/8711/

Введение
Жесткая денежно-кредитная политика, ограничения, введенные во время пандемии COVID-19 и многочисленные пакеты санкций, принимаемые Западом, безусловно негативно сказываются на экономике России, а также на её «кровеносной системе» – коммерческих банках. Выявление негативных результатов этих экономических шоков невозможно осуществить в краткосрочной перспективе. Для предупреждения подобных шоков в будущем, нужен ретроспективный анализ, позволяющий понять, как реагирует экономика и банковская система на те или иные вызовы, возникающие при этом проблемы и возможные варианты их предупреждения. Предмет — ключевые изменения в корпоративном кредитном портфеле российских банков под влиянием экономических шоков. Цель – выявление конкретных негативных результатов влияния экономических шоков на корпоративный кредитный портфель банков России. Использованы общенаучные методы: анализа, синтеза, индукции, обобщения. Информационную базу для статьи составили данные, публикуемые Банком России и Федеральной службой государственной статистики.
Результаты. Выявлены ключевые негативные факторы, характеризующие повышение кредитных рисков коммерческих банков. Определены отрасли, которые имеют существенную долю задолженности по кредитам в генерируемой ими валовой добавленной стоимости. Проанализирован рост просроченной задолженности у МСП, предприятий в разрезе видов экономической деятельности в реальных ценах (за базовый период взят декабрь 2019г., до возникновения всех экономических шоков).
Полученные результаты исследования могут быть использованы Правительством РФ для государственной поддержки деревообрабатывающей отрасли, предприятий, занимающихся производством электроэнергии, газа, воды, и производство машин для сельского хозяйства, имеющих социальную значимость и испытывающих в настоящее время экономические проблемы (о чём свидетельствует рост просроченной задолженности по кредитам или сокращение реальной задолженности по кредитам в данных секторах). Кроме того, результаты исследования могут быть приняты во внимание Банком России для корректировки своей денежно-кредитной политики с целью поддержки реального сектора экономики и недопущения «кредитного сжатия», а также банковским сектором РФ для корректировки своего корпоративного кредитного портфеля с целью снижения концентрации кредитного риска в отдельных отраслях.
Результаты исследования
В результате проведенного анализа выявлено, что за период с 01.01.2020г. до 01.07.2026г. количество юридических лиц-резидентов (далее – ЮЛ), имеющих задолженность в коммерческих в банках, выросло на 91 463 ед. или на 62,6% в то время, как количество индивидуальных предпринимателей (далее – ИП), кредитующихся в коммерческих банках, выросло на 311 773 ед. или на 190% [3]. Наибольший прирост количества ЮЛ и ИП, принятых коммерческими банками на кредитование, наблюдалось в июне-сентябре 2020г., когда Правительство РФ предприняло беспрецедентные меры по поддержке бизнеса в связи с введенными ограничениями из-за пандемии COVID-19. Однако уже в марте-апреле 2021г. большая часть таких клиентов погасила свои кредитные обязательства перед российскими банками. Также наблюдалось уменьшение количества кредитующихся ЮЛ и ИП в российских банках в марте-мае 2022г., что обусловлено началом СВО и возникшей неопределенностью в дальнейшей траектории развития экономики страны. За 2 последних года (с июля 2024г. по июнь 2026г.) количество юридических лиц-резидентов, имеющих кредиты в российских банках сократилось на 14 781 ед., в то время как количество индивидуальных предпринимателей, получивших кредиты, увеличилось на 52 209 ед.. Кратный рост кредитов, полученных индивидуальными предпринимателями в коммерческих банках, свидетельствует о трансформации бизнеса, в частности, в связи с ужесточением налоговой политики и реорганизации ряда ООО в ИП и закрытием ряда микро- и малых предприятий из-за сложившихся экономических условий (резкое сокращение импорта из стран Запада, уход иностранных инвесторов с российского рынка).
Рост принятых на кредитование ЮЛ и ИП, привел к росту доли недобросовестных заемщиков в данной категории банковских клиентов. Например, если на 01.01.2020г. доля ЮЛ и ИП, имеющих просроченную задолженность в российских банках составляла 14,44% в совокупности (15,5% по юридическим лицам и 13,5% по ИП), то по состоянию на 01.07.2026г. таких клиентов уже 27,58% (26,4% и 28,2% соответственно) [3]. Негативный тренд по росту доли ЮЛ и ИП, имеющих просроченную задолженность в российских банках начался с февраля 2024г., после того, как в конце октября 2023г. ЦБ РФ повысил ключевую ставку с 13% до 15% и продолжил в дальнейшем её повышать, что стало эндогенным экономическим шоком для большинства кредитующихся предприятий. Так, начиная с февраля 2024 года более 75% кредитов было выдано банками под 16% годовых и выше. Ситуация стала немного меняться в лучшую сторону для ЮЛ и ИП начиная с апреля 2026г. (доля кредитов, выданных под ставку 16% годовых и выше, сократилась до 60-65%). При этом более 67% задолженности в корпоративном кредитном портфеле оформлено под плавающую процентную ставку, в том числе 60% задолженности под ставку, базовым компонентом которой является ключевая ставка ЦБ РФ [4]. Удельный вес кредитных договоров, оформленных ЮЛ и ИП под 16% и выше, по-прежнему очень высокий, что создает дополнительную долговую нагрузку на них и приводит к дальнейшему кредитному сжатию, а также к ухудшению финансовых показателей предприятий, таких как прибыль, рентабельность. И если на 01.01.2020г. на 10 юридических лиц-резидентов приходилось в среднем 19 кредитных договоров, а на 10 индивидуальных предпринимателей – 14 кредитных договоров, то по состоянию на 01.07.2026г. эти показатели составляют уже 21 и 17 договоров соответственно. Вместе с тем, необходимо отметить, что если на 01.01.2020г. количество кредитов, по которым имеется просроченная задолженность составляло 27 ед. на 100 юридических лиц и 18 ед. на 100 ИП, то по состоянию на 01.07.2026г. Количество таких договоров с просроченными платежами выросло кратно до 52 ед./100 ЮЛ (почти 25% от всех кредитных договоров данной категории клиентов) и 53 ед./100 ИП (31,2% от всех кредитных договоров данной категории клиентов), что говорит об ухудшении финансовой устойчивости и кредитоспособности большой доли экономических субъектов страны [3].
Что касается остатка задолженности в портфеле корпоративных кредитов банковского сектора РФ, то за последние 6,5 лет можно отметить высоко динамичный номинальный рост кредитования операций, связанных с приобретением недвижимого имущества и аренды недвижимости (в 3,6 раза), финансированием деятельности предприятий, занимающихся строительством (в 4 раза), химическим производством (в 5 раз), розничной и оптовой торговлей, ремонтом автотранспортных средств, бытовых изделий (номинальный рост в 2,1 раза), а также добычей полезных ископаемых (номинальный рост в 3,6 раза), в том числе добычей топливно-энергетических полезных ископаемых, производство кокса, нефтепродуктов и ядерных материалов (номинальный рост почти в 3 раза). Совокупный кредитный портфель корпоративных клиентов вырос за анализируемый период (с 01.01.2020 до 01.07.2026) на 53,8 трлн. руб. или в 2,63 раза. Вместе с тем, вырос и размер просроченной задолженности по кредитам у корпоративных клиентов на 0,8 трлн. руб. или в 1,3 раза. Наибольший прирост просроченной задолженности по корпоративным кредитам наблюдается в отраслях, связанных: с оптовой и розничной торговлей, ремонтом автотранспортных средств и бытовых изделий (на 161 млрд. руб. или в 1,36 раза); по операциям с недвижимым имуществом, арендой (на 130 млрд. руб. или в 1,29 раза); по прочим видам деятельности (по финансовым, образовательным, научным и техническим организациям, организациям здравоохранения, культуры, спорта, общепита и т.п.) (на 636 млрд. руб. или в 3,39 раза). Однако необходимо отметить, что в разрезе видов экономической деятельности наблюдается снижение удельного веса просроченной задолженности в общем остатке задолженности по каждому виду деятельности, за исключением обработки древесины и производства изделий из дерева (рост на 10,82 п.п.), производство машин и оборудования для сельского и лесного хозяйства (+2,87 п.п.), на завершение расчетов (+4,7 п.п.), прочие виды деятельности (+2,28 п.п.). Динамика номинального остатка задолженности по кредитам, предоставленным юридическим лицам-резидентам и индивидуальным предпринимателям в разрезе видов экономической деятельности и отдельных направлений использования средств представлено на рисунке 1. Динамика номинального остатка просроченной задолженности по кредитам, предоставленным юридическим лицам-резидентам и индивидуальным предпринимателям в разрезе видов экономической деятельности и отдельных направлений использования средств представлено на рисунке 2. [2]
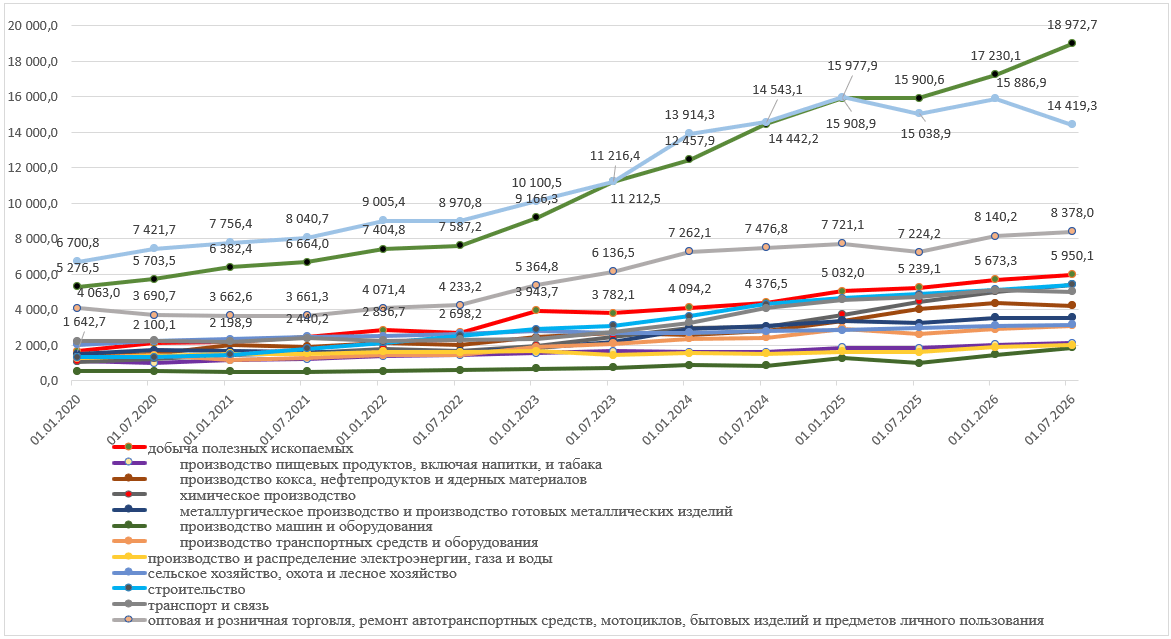
Рис. 1. Динамика номинального остатка задолженности по кредитам, предоставленным ЮЛ и ИП, по видам экономической деятельности и отдельным направлениям использования средств, млрд руб.
Источник: по данным Банка России [2]
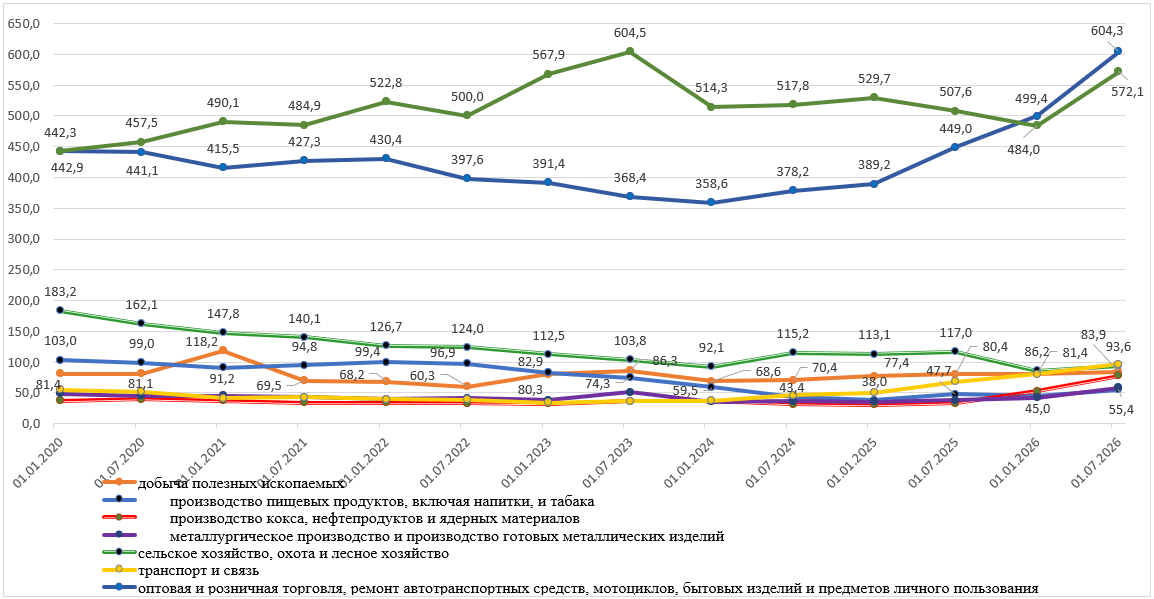
Рис. 2. Динамика номинального остатка просроченной задолженности по кредитам, предоставленным ЮЛ и ИП, по видам экономической деятельности и отдельным направлениям использования средств, млрд. руб.
Источник: по данным Банка России [2]
Наибольший удельный вес в совокупном портфеле корпоративных кредитов по состоянию на 01.07.2026г. занимают следующие отрасли и цели кредитования:
- операции с недвижимым имуществом, аренда и предоставление услуг (21,85%, +5,89 п.п. к 01.01.2020г.);
- оптовая и розничная торговля, ремонт автотранспортных средств, бытовых изделий (9,65%, -2,64 п.п.);
- добыча полезных ископаемых (6,85%, +1,88 п.п.);
- строительство (6,23%, +2,22 п.п.);
- химическое производство (6,23%, +2,99 п.п.);
- транспорт и связь (5,76%, -0,92 п.п.);
- производство кокса, нефтепродуктов и ядерных материалов (4,85%, +0,59 п.п.);
- металлургическое производство и производство готовых металлических изделий (4,07%, -0,39 п.п.);
- сельское хозяйство, охота и лесное хозяйство (3,62%, -2,46 п.п.).
Таким образом, очевидно, что деревообрабатывающие предприятия, агропромышленный комплекс (сельское хозяйство, охота и лесное хозяйство), предприятия, производящие машины для сельского и лесного хозяйства, как социально значимые отрасли экономики, нуждаются в дополнительной поддержке государства для финансирования своих расходов. Текущие условия кредитования для данных отраслей являются непосильными, приводят к росту просроченной задолженности и отсутствию возможности получить оборотные средства под адекватные рентабельности данных предприятий проценты. Также необходимо обратить внимание на концентрацию кредитных рисков в российском банковском секторе по корпоративному кредитованию операций, связанных с недвижимым имуществом и его арендой (наблюдается рост и так высокого риска концентрации), предприятий оптовой и розничной торговли, добычи полезных ископаемых, строительства, химического производства.
Для более точных выводов о результатах влияния эндогенных и экзогенных факторов на кредитный портфель российских банков, был осуществлен анализ корпоративного кредитного портфеля в реальных ценах (базовый период – декабрь 2019г.). В реальных ценах совокупный кредитный портфель корпоративных клиентов вырос за 6,5 лет (с 01.01.2020 до 01.07.2026) на 19,65 трлн. руб. или в 1,6 раза, в том числе за счет роста кредитования операций, связанных с приобретением недвижимого имущества и аренды недвижимости (на 6,2 трлн. руб., темп прироста 118,3%), финансированием деятельности предприятий, занимающихся строительством (почти на 2 трлн. руб., +147,6%), химическим производством (+2,2 трлн. руб., +206,2%), розничной и оптовой торговлей, ремонтом автотранспортных средств, бытовых изделий (+1 трлн. руб., +25,2%), а также добычей полезных ископаемых (почти на 2 трлн. руб., +119,9%), производство кокса, нефтепродуктов и ядерных материалов (+1,15 трлн. руб., +81,7%). Динамика реального остатка задолженности по кредитам, предоставленным юридическим лицам-резидентам и индивидуальным предпринимателям, по видам экономической деятельности и отдельным направлениям использования средств за период с 01.01.2020г. по 01.07.2026г. представлена на рисунке 3 [2, 5]. Необходимо отметить, что при росте совокупного корпоративного кредитного портфеля в реальных ценах, размер реальной просроченной задолженности сократился на 434,5 млрд. руб. или на 18,4%. Из всех отраслей прирост реальной просроченной задолженности по корпоративным кредитам наблюдается у предприятий, производящих кокс, нефтепродукты и ядерные материалы (+10,2 млрд. руб. или +27,7%) и у предприятий транспорта и связи (+3,1 млрд. руб. или +5,7%), при этом за последние 5 лет (с 01.07.21 по 01.07.26, после окончания ограничений из-за COVID-19) рост просроченной задолженности в этих отраслях выше, чем за 6,5 лет (с 01.01.2020г.). Динамика реального остатка просроченной задолженности по кредитам, предоставленным юридическим лицам-резидентам и индивидуальным предпринимателям, по видам экономической деятельности и отдельным направлениям использования средств за период с 01.01.2020г. по 01.07.2026г. представлена на рисунке 4 [2, 5].
Для понимания закредитованности отдельных отраслей реального сектора экономики, был произведен расчет долговой нагрузки предприятий (в т.ч. просроченной задолженности) относительно валовой добавленной стоимости (далее – ВДС) (в разрезе видов экономической деятельности). Динамика данных показателей представлена на рисунках 5 и 6 [2, 6].
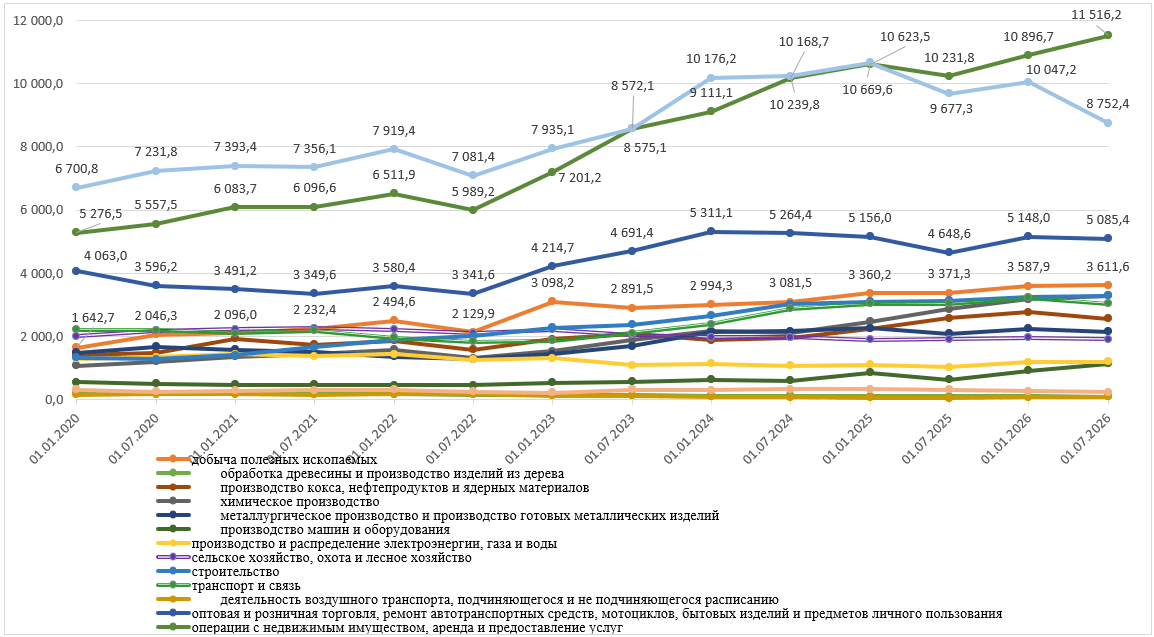
Рис. 3. Динамика реального остатка задолженности по кредитам, предоставленным ЮЛ и ИП, по видам экономической деятельности и отдельным направлениям использования средств (базовый период — декабрь 2019г.), млрд руб.
Источник: по данным Банка России, Федеральной службы государственной статистики [2, 5]
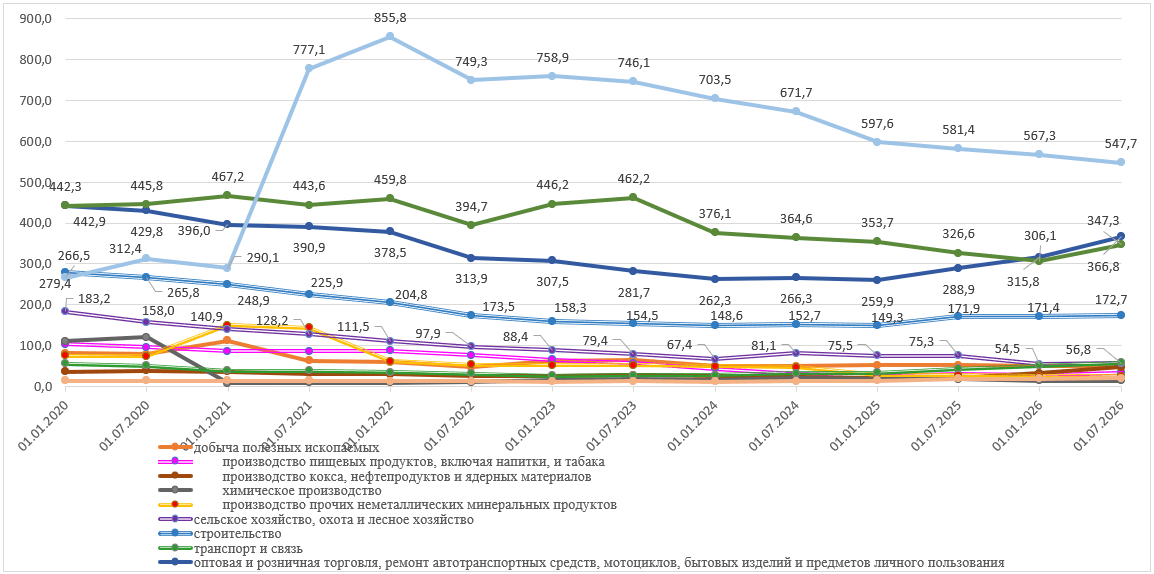
Рис. 4. Динамика реального остатка просроченной задолженности по кредитам, предоставленным ЮЛ и ИП, по видам экономической деятельности и отдельным направлениям использования средств (база — декабрь 2019г.), млрд. руб.
Источник: по данным Банка России, Федеральной службы государственной статистики [2, 5]
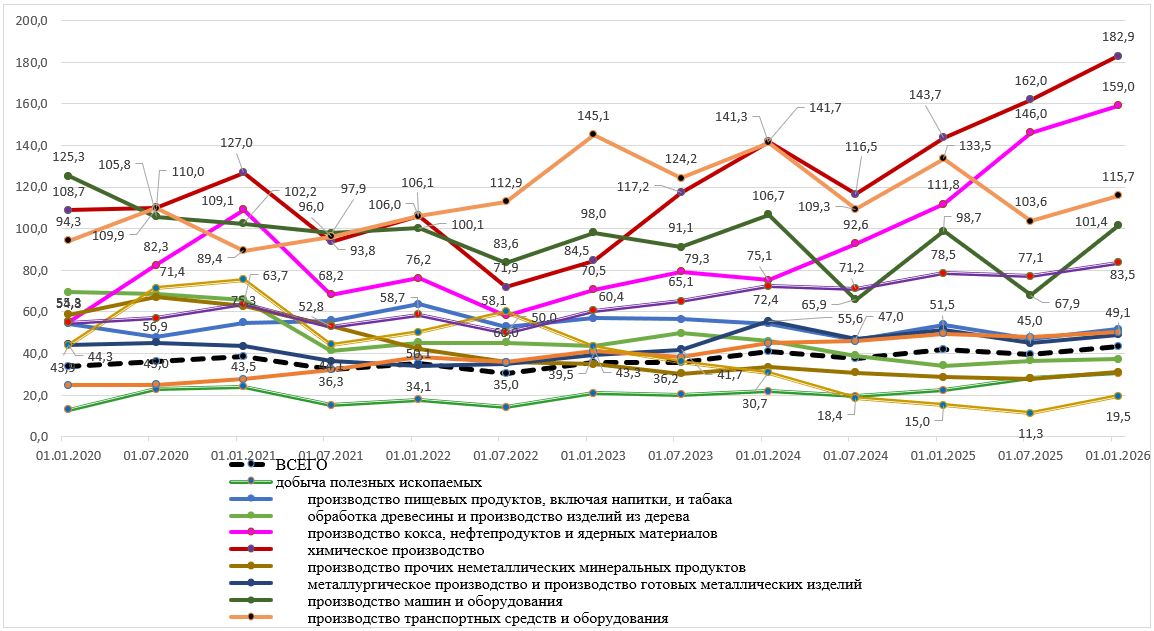
Рис. 5. Отношение задолженности по кредитам, предоставленным ЮЛ и ИП, к ВДС, по видам экономической деятельности и отдельным направлениям использования средств, %
Источник: по данным Банка России, Федеральной службы государственной статистики [2, 6]
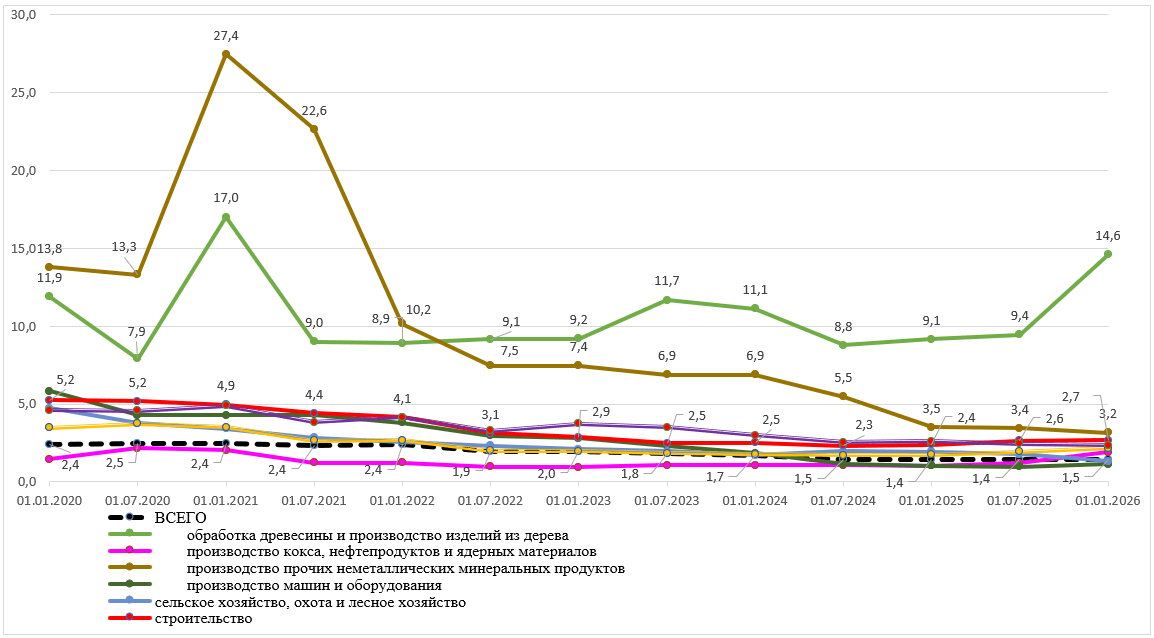
Рис. 6. Отношение просроченной задолженности по кредитам, предоставленным ЮЛ и ИП, к ВДС, по видам экономической деятельности и отдельным направлениям использования средств, %
Источник: по данным Банка России, Федеральной службы государственной статистики [2, 6]
Что касается просроченной задолженности, то необходимо отметить только отрасль деревообработки, где доля просроченной задолженности в ВДС выросла за анализируемый период с 11,9% до 14,6%. По остальным экономическим секторам наблюдается допустимое значение удельного веса просроченной задолженности по кредитам в ВДС — не более 3,5% (преимущественно до 2%). В целом по всем видам экономической деятельности доля просроченной задолженности в ВДС по состоянию на 01.07.2026г. составляет 1,5% (-0,9 п.п. к 01.01.2020).
Однако кредитная нагрузка корпоративных клиентов российских банков в ВДС за анализируемый период (с 01.01.2020 до 01.07.2026) в целом выросла на 9,7 п.п. и составила 43,3% от ВДС, в том числе наибольший прирост в следующих секторах экономики:
- производство кокса, нефтепродуктов и ядерных материалов (+103,7 п.п.), превысило произведенную за 2025 год ВДС в 1,6 раза;
- химическое производство (+74,1 п.п.), превысило произведенную за 2025 год ВДС в 1,8 раза;
- производство транспортных средств и оборудования (+21,5 п.п.), превысило произведенную за 2025 год ВДС в 1,16 раза;
- производство машин и оборудования (-23,9 п.п.), но составляет 101,4% от ВДС, сформированной данным сектором экономики;
- операции с недвижимым имуществом, аренда и предоставление услуг (+28,8 п.п.), составило 83,5% от ВДС, сформированной за 2025г.;
- строительство, в т.ч. строительство зданий и сооружений (+25,5 п.п.), составляет 50,3% от ВДС, сформированной за 2025г.;
- целлюлозно-бумажное производство, издательская и полиграфическая деятельность (+5,3 п.п.), составило 68,5% от ВДС, сформированной за 2025 г.;
- производство пищевых продуктов, включая напитки, и табака (-2,9 п.п.), составляет 51,5% от ВДС, сформированной данным сектором экономики за 2025 год.
Вместе с тем, долговая нагрузка предприятий, производящих древесину и изделия из дерева, составляет в 2025г. 37,4% от ВДС, сократилась за анализируемый период на 32,1 п.п., сельское хозяйство, охота, лесное хозяйство – 47,2% от ВДС 2025 года (-4,7 п.п.), производство прочих неметаллических минеральных продуктов – 31% от ВДС 2025 года (-27,8 п.п.), производство и распределение электроэнергии, газа и воды – 33,9% от ВДС 2025 года (-8,1 п.п.).
Особое внимание следует уделить динамике показателей, характеризующих качество кредитного портфеля российских банков по субъектам МСП. Как видно на рисунке 7, доля просроченной задолженности в общем объёме задолженности за 6,5 лет сократилась с 11,9% до 4,2% [1]. Это обусловлено ужесточением кредитной политики коммерческих банков в отношении субъектов МСП, а также развитием цифровых инструментов (Big Data, AI) для обработки и получения информации, доступ к скоринговым оценкам кредитоспособности заемщиков от бюро кредитных историй (далее – БКИ). При снижении доли просроченной задолженности кредитный портфель субъектов МСП за 6,5 лет вырос в номинальном выражении на 10938,3 млрд. руб. или в 3,3 раза, в реальном выражении также наблюдается рост задолженности на 4777,2 млрд. руб. или в 2 раза. При этом если в номинальном выражении просроченная задолженность на 01.07.2026г. выросла на 90,5 млрд. руб. или в 1,16 раза, то в реальном выражении она снизилась на 167,2 млрд. руб. или на 30% от уровня 01.01.2020, что как раз и подтверждает график на рисунке 7 [1, 5]. В связи с чем, можно утверждать, что банковская система РФ за анализируемый период смогла минимизировать свои кредитные риски в данном секторе экономики, в том числе посредством снижения темпов роста кредитного портфеля по субъектам МСП по сравнению с 2020-2023 годами. Начиная с 2024 года можно наблюдать сдержанную динамику роста кредитного портфеля по субъектам МСП, см. рисунок 7, в результате чего уровень просроченной задолженности держится между 4% и 5% от общего объёма долга субъектов МСП перед российскими банками.
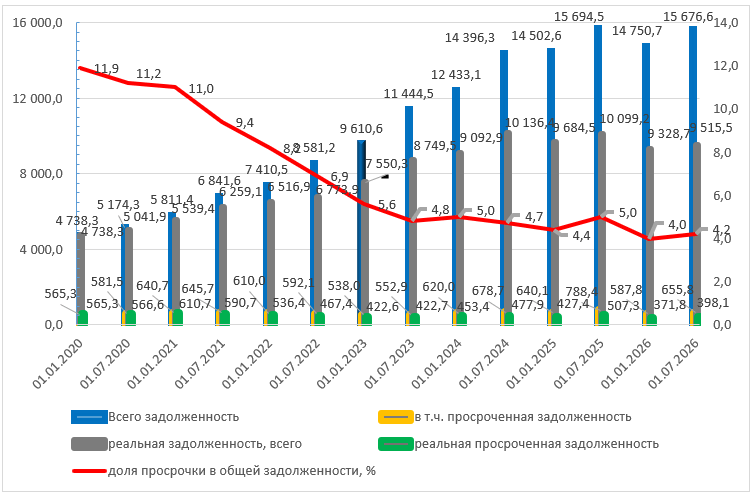
Рис.7. Динамика задолженности по банковским кредитам субъектов МСП, млрд. руб.
Источник: по данным Банка России, Федеральной службы государственной статистики [1, 5]
Вместе с тем, долговая нагрузка субъектов МСП, относительно сгенерированной ими ВДС перед банковским сектором растет, что очевидно по данным, представленным на рисунке 8 [1, 6]. Доля общей задолженности по кредитам в ВДС субъектов МСП за 6,5 лет выросла на 13,7 п.п. (с 23,2% до 36,9%), при этом доля просроченной задолженности в ВДС сократилась на 1,2 п.п. (с 2,8% до 1,6%), что ещё раз подтверждает улучшение качества кредитного портфеля по МСП у банковского сектора РФ.
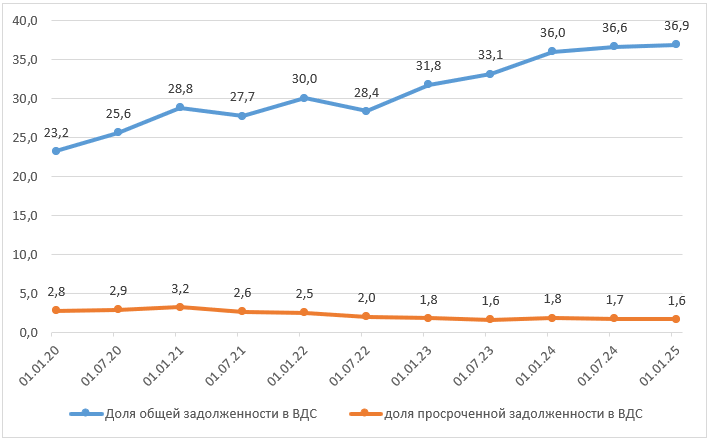
Рис. 8. Динамика доли задолженности (в т.ч. просроченной) по банковским кредитам в ВДС у субъектов МСП, %
Источник: по данным Банка России, Федеральной службы государственной статистики [1, 6]
Выводы
Трансформация банковского кредитования за последние 6,5 лет обусловлена:
- Цифровизацией большинства процессов (начиная от взаимодействия с клиентами и заканчивая оценкой их кредитоспособности с применением различных скоринговых моделей и информации, полученной от БКИ, по данным онлайн-касс практически в онлайн режиме, транзакциях и их масштабах, частоте, совершаемых в банковской экосистеме)
- Эндогенным шоком, вызванным жесткой денежно-кредитной политикой, проводимой Банком России в течение последних 3 лет (начиная с 15.08.2023г., когда ключевая ставка была установлена на уровне 12% и далее продолжила расти, достигнув своего пика в 21% годовых в конце октября 2024г., после чего её плавное снижение началось лишь в июне 2025г.)
- Сокращением количества программ по льготному кредитованию и размеров государственного софинансирования
- Экзогенными шоками: COVID-19 (привело к сжатию деловой активности), санкционное давление, как следствие, уход иностранных банков и зарубежных инвесторов с российского рынка капиталов, что привело к удорожанию стоимости привлекаемых банковским сектором ресурсов
- Сокращение государственных программ по субсидированию кредитов, предоставляемых МСП и предприятиям, функционирующим в социально значимых отраслях.
Таким образом, в результате проведенного исследования определены отрасли, которые имеют высокую долговую нагрузку (производство кокса, нефтепродуктов, химическое производство, производство транспортных средств и оборудования, операции с недвижимым имуществом, аренда) и, следовательно, высокий уровень концентрации кредитного риска для банковской системы РФ, а также отрасли, которые нуждаются в дополнительном кредитном финансировании, в том числе при поддержке государства (сельское хозяйство, деревообработка, предприятия, занимающиеся производством машин для сельского и лесного хозяйства). Необходимо обратить внимание на рост количества ЮЛ и ИП, а также количества кредитных договоров, по которым есть просроченные платежи. Данная негативная тенденция обусловлена в том числе высокими процентными ставками по кредитам, которые российские банки предлагают бизнесу, ростом налоговой нагрузки и санкциями со стороны Запада.
Из положительных результатов можно отметить сокращение просроченной задолженности по субъектам МСП (реальных объемов просрочки и их доли в общем объеме задолженности), начиная с 2024г. в связи с проведением банками сдержанной кредитной политики в отношении данных хозяйствующих субъектов.
Список литературы
- Официальный сайт Банка России : [сайт]. — Задолженность, в том числе просроченная, по кредитам, предоставленным субъектам малого и среднего предпринимательства – URL : https://www.cbr.ru/statistics/bank_sector/sors/#a_112227 (дата обращения: 08.08.2026)
- Официальный сайт Банка России : [сайт]. – Задолженность, в том числе просроченная, по кредитам, предоставленным юридическим лицам-резидентам и индивидуальным предпринимателям, по видам экономической деятельности и отдельным направлениям использования средств – URL : https://www.cbr.ru/statistics/bank_sector/sors/#a_63140 (дата обращения: 08.08.2026)
- Официальный сайт Банка России : [сайт]. — Информация о количестве заемщиков и предоставленных кредитов – URL : https://www.cbr.ru/statistics/bank_sector/sors/#a_63140 (дата обращения: 08.08.2026)
- Официальный сайт Банка России : [сайт]. – Кредитование юридических лиц и индивидуальных предпринимателей в июне 2026 года — URL : https://www.cbr.ru/statistics/bank_sector/sors/credit/ (дата обращения: 08.08.2026)
- Официальный сайт Федеральной службы государственной статистики : [сайт]. — Индексы потребительских цен на товары и услуги по Российской Федерации, месяцы (с 1991г.) – URL : https://rosstat.gov.ru/statistics/price (дата обращения: 08.08.2026)
- Официальный сайт Федеральной службы государственной статистики : [сайт]. — Статистика/Официальная статистика/Национальные счета/Валовой внутренний продукт/ Произведенный ВВП/ ВДС годы ОКВЭД2 (с2011г.) – URL : https://rosstat.gov.ru/statistics/accounts (дата обращения: 08.08.2026)
References
- Central Bank of the Russian Federation. Debt, Including Overdue Debt, on Loans Provided to Small and Medium-Sized Enterprises [Zadolzhennost’, v tom chisle prosrochennaya, po kreditam, predostavlennym subiektam malogo i srednego predprinimatel’stva] // Official website of the Central Bank of the Russian Federation, 2026. — URL: https://www.cbr.ru/statistics/bank_sector/sors/#a_112227 (accessed: 08.08.2026).
- Central Bank of the Russian Federation. Debt, Including Overdue Debt, on Loans Provided to Resident Legal Entities and Individual Entrepreneurs, by Type of Economic Activity and Specific Purposes of Funds Usage [Zadolzhennost’, v tom chisle prosrochennaya, po kreditam, predostavlennym yuridicheskim litsam-rezidentam i individual’nym predprinimatelyam, po vidam ekonomicheskoy deyatelnosti i otdelnym napravleniyam ispol’zovaniya sredstv] // Official website of the Central Bank of the Russian Federation, 2026. — URL: https://www.cbr.ru/statistics/bank_sector/sors/#a_63140 (accessed: 08.08.2026).
- Central Bank of the Russian Federation. Information on the Number of Borrowers and Loans Provided [Informatsiya o kolichestve zaemshchikov i predostavlennykh kreditov] // Official website of the Central Bank of the Russian Federation, 2026. — URL: https://www.cbr.ru/statistics/bank_sector/sors/#a_63140 (accessed: 08.08.2026).
- Central Bank of the Russian Federation. Lending to Legal Entities and Individual Entrepreneurs in June 2026 [Kreditovanie yuridicheskikh lits i individual’nykh predprinimateley v iyune 2026 goda] // Official website of the Central Bank of the Russian Federation, 2026. — URL: https://www.cbr.ru/statistics/bank_sector/sors/credit/ (accessed: 08.08.2026).
- Federal State Statistics Service (Rosstat). Consumer Price Indices for Goods and Services in the Russian Federation, by Month (Since 1991) [Indeksy potrebitel’skikh tsen na tovary i uslugi po Rossiyskoy Federatsii, mesyatsy (s 1991 g.)] // Official website of the Federal State Statistics Service, 2026. — URL: https://rosstat.gov.ru/statistics/price (accessed: 08.08.2026).
- Federal State Statistics Service (Rosstat). Statistics / Official Statistics / National Accounts / Gross Domestic Product / GDP Produced / GVA by Years OKVED2 (Since 2011) [Statistika / Ofitsial’naya statistika / Natsional’nye scheta / Valovoy vnutrenniy produkt / Proizvedennyy VVP / VDS gody OKVED2 (s 2011 g.)] // Official website of the Federal State Statistics Service, 2026. — URL: https://rosstat.gov.ru/statistics/accounts (accessed: 08.08.2026).
Еще в рубриках
Регионы России
No items found